
Le Pouls RH #10 | Contrat de travail, contrat de prestation : ce qu'on gagne, ce qu'on perd
La prestation de service indépendant s’invite davantage dans les relations au travail. Les entreprises font de plus en plus appel aux consultants externes pour répondre rapidement à des problématiques ciblées. Les candidats, quant à eux, voient en cette formule une forme d’indépendance, de liberté et de flexibilité. Est-ce réellement le cas ?
Les relations au travail ont évolué ces dernières années et particulièrement post-Covid. Les entreprises et les candidats font face à un large faisceau de choix d’exercice. Du côté de l’entreprise, cette dynamique peut se traduire par la question suivante : Quelle est la meilleure formule pour répondre à mon besoin actuel ? A l’inverse, côté candidat, la question pourrait être : quelle option me permettra de mieux vendre mon expertise, en contrat de prestation ou en contrat de travail ?
La prestation de service indépendant s’invite davantage dans les relations au travail. Les entreprises font de plus en plus appel aux consultants externes pour répondre rapidement à des problématiques ciblées. Les candidats, quant à eux, voient en cette formule une forme d’indépendance, de liberté et de flexibilité. Est-ce réellement le cas ?
Mais chaque partie prenante mesure-t-elle réellement ce qu’elle gagne ou perd en optant pour le contrat de prestation de services ?
Mon retour d’expérience avec ces arbitrages : pourquoi deux structures et ce que cela implique concrètement ?
Oser passer à l’action en accumulant les premières fois inconfortables… C’est la phrase que je servais à mon entourage lorsqu’ils me demandaient comment je vivais cette nouvelle expérience en qualité de consultante. Les débuts ont été un peu chaotiques entre apprendre à naviguer dans un tout nouvel environnement, trouver des clients, assurer en parallèle la mission de prestation en cours, développer le business et le rendre visible sans oublier d’effectuer les différentes déclarations administratives. En réalité, j’ai porté à peu près toutes les casquettes.
Au début, n’ayant pas encore la visibilité nécessaire sur les démarches à effectuer en Côte d’Ivoire, j’ai opté pour le choix le plus rapide de création en France, à savoir le régime de la micro-entreprise. Cette formule me permettait d’avoir une structure reconnue et de pouvoir facturer aisément des clients en France ou à l’international (structures multi-pays sur le continent africain).
Seul bémol que je n’avais pas anticipé : une certaine réticence de la part de potentiels clients intervenant uniquement sur le marché ivoirien.
J’ai continué à observer le marché ivoirien, sans en réalité m’empresser de formaliser la structure en Côte d’Ivoire. Puis il m’est apparu évident d’avoir deux structures, avec pour enjeu principal de maintenir ma crédibilité professionnelle sur les deux marchés. Ce qui s’inscrit dans la logique de ma pratique RH qui a été continuellement nourrie dans des réalités terrain diverses et autant d’environnements culturels qui ont forgé mon profil RH aux contours pluriels.
Ce que j’ai aujourd’hui
En France : régime micro-entreprise
En Côte d'Ivoire : société à responsabilité limitée
Cette architecture, qui m’est propre, répond à un choix dicté par la provenance de mes clients et l’origine de la facturation.
Comment est cadré ce principe de territorialité côté ivoirien ?
En Côte d’Ivoire, le régime de l’entreprenant s’applique aux entreprises (personnes morales ou physiques) dont le chiffre d'affaires annuel toutes taxes comprises n’excède pas 50 millions de FCFA (environ 76.000 euros), quelle que soit la nature de l’activité.
Taxe d’Etat de l’Entreprenant (TEE) et taux d’imposition : qui est concerné ?
Au regard de mon activité de prestation de services, je suis redevable de la TEE.
Cette taxe est due par les contribuables dont le chiffre d’affaires annuel est compris entre 5 000 001 FCFA et 50 000 000 FCFA TTC. Elle est calculée par l'application d'un taux sur le chiffre d'affaires annuel (réalisé ou prévisionnel) : 4 % pour les activités de commerce ou de négoce, et 5 % pour les prestations de services.
En ce qui me concerne, j’ai joué la carte de la sécurité et ai préféré me rapprocher d’un cabinet dans la formalisation de ma société en Côte d’Ivoire. Nous avions ainsi défini ensemble un chiffre d’affaires annuel prévisionnel sur lequel ma contribution TEE a été calculée annuellement puis payée mensuellement, indépendamment de la réalisation ou non d’une prestation. Ainsi, en tant que contribuable, je dois verser chaque mois 1/12ème de l’impôt annuel.
Le cabinet qui m'a accompagnée en Côte d'Ivoire : M. Gaoussou Bakayoko
Et en France ?
En France, lorsque je ne réalise pas de prestation, je déclare tous les mois un chiffre d’affaires de 0 euros auprès de l’URSSAF (organisme qui collecte et verse les cotisations sociales des employeurs et des indépendants). Côté URSSAF, en l'absence de chiffre d'affaires, je ne suis redevable d'aucun paiement. En Côte d'Ivoire en revanche, je dois m'acquitter mensuellement d'un certain montant, indépendamment de mon activité réelle.
La France connaît toutefois une exception : la CFE (Cotisation Foncière des Entreprises) est due pour toute entreprise ou travailleur indépendant exerçant une activité professionnelle en France, même en l’absence de chiffre d’affaires. Lorsqu’il n’y a pas de chiffre d’affaires déclaré (ou un chiffre d'affaires très faible), l’administration applique une base minimum de CFE.
Un aspect non négligeable à considérer : le micro-entrepreneur peut être radié d’office par l’URSSAF s’il ne réalise aucun chiffre d’affaires pendant deux années consécutives. Il perdra ainsi le bénéfice du régime de la micro-entreprise.
Le contrat de prestation : fausse ou bonne idée en entreprise ?
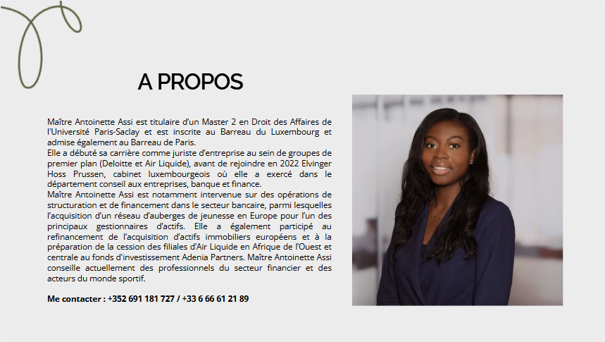
Par Maître Antoinette Assi, Avocate aux Barreaux de Luxembourg et de Paris
Les relations de travail se sont transformées au fil des années, notamment à la suite de la crise sanitaire du Covid 19. Dorénavant, il n'est pas rare de voir des consultants indépendants en entreprise. Le contrat de prestation qui permet ce type de collaboration indépendante a donc le vent en poupe. Côté entreprise, on y voit une réponse rapide palliant les contraintes d'un contrat de travail classique. Ce contrat permet l’absence de paiement des charges sociales, des congés payés ou encore du respect de la procédure de licenciement prévue par le code du travail français.
De manière schématique, l'entreprise va se contenter de payer une facture que son prestataire lui aura transmise. Côté prestataire, on imagine la liberté dans l'organisation de son travail, la fin du lien de subordination et des revenus supérieurs. Mais derrière ces idées préconçues se cache un cadre juridique précis, souvent moins favorable qu'il n'y paraît.
Faisons le point, ensemble, sur ce que recouvre vraiment ce contrat et sur les bonnes questions à se poser avant d'y avoir recours.
I- Qu'est-ce qu'un contrat de prestation de services ?
Le contrat de prestation de services est l'accord par lequel une personne (le prestataire) s'engage à réaliser en toute indépendance une mission déterminée pour le compte d'une autre (le client / l'entreprise) moyennant le versement d'un prix négocié au préalable.
Il puise sa source dans le contrat de louage d'ouvrage (articles 1710 et 1779 alinéa 1 du code civil français) et se distingue radicalement du contrat de travail par l'absence de lien de subordination. Ainsi, l'employeur ne pourra pas exercer ses pouvoirs de direction, de contrôle et de sanction. Concrètement, cela signifie que le prestataire indépendant :
organise son travail comme il l'entend ;
choisit ses horaires et ses méthodes de travail ;
travaille pour le compte de plusieurs clients ;
supporte le risque économique de son activité.
II- Le champ d'application
Le contrat de prestation de services peut couvrir une infinité de missions : conseil stratégique, développement informatique, communication, accompagnement RH, audit, etc. Il s'adresse aussi bien aux professions libérales qu'aux artisans, aux commerçants ou aux entrepreneurs individuels, quel que soit le statut juridique choisi. C'est donc un outil flexible. Néanmoins, comme tout outil flexible, il se déforme si l'on l'utilise mal.
Dans un contrat de prestation de services, la rupture est libre sous réserve du préavis prévu au contrat. En comparaison avec les délais légaux de préavis à respecter pour l'employeur dans le cadre de la rupture d'un contrat de travail, les délais sont courts. Pour le prestataire, un client peut partir vite, emportant avec lui une part substantielle du chiffre d'affaires.
III- Le régime social et fiscal
Contrairement à un salarié classique, un prestataire indépendant cotise à un régime de protection sociale distinct du régime général et ne peut pas bénéficier d'assurance chômage. De plus, sa couverture maladie est très fréquemment et moins protectrice que celle d’un salarié (indemnités journalières plus faibles, délai de carence plus long). Concernant la retraite, le prestataire indépendant devra la construire lui-même.
Par ailleurs, le prestataire indépendant doit choisir un régime d'imposition adapté à son chiffre d'affaires :
Régime forfaitaire / micro
TVA : franchise
Imposition des bénéfices : impôt sur le revenu (IR) ou impôt sur les sociétés (IS) pour les sociétés.
Ces choix ont un impact direct sur son résultat net. Être indépendant, c'est aussi être son propre service administratif ce qui gèrent des frais fixes ci-après non négligeables (prix à titre indicatif) :
Frais d'immatriculation : gratuits pour la micro-entreprise, environ 200 à 400 € pour la création d'une SASU ou d'une SARL (greffe, annonce légale, dépôt de statuts) ;
Cotisation foncière des entreprises (CFE) : entre 250 et 1 500 € par an selon la commune et le chiffre d'affaires (exonération possible la première année) ;
Honoraires d'expert-comptable : de 600 à 1 200 € par an pour une micro-entreprise accompagnée, et plutôt 1 800 à 3 500 € par an pour une SASU/SARL avec bilan, liasse fiscale et déclarations sociales ;
Assurance responsabilité civile professionnelle : entre 150 et 600 € par an selon l'activité (un consultant indépendant se situe souvent autour de 250 à 400 €) ;
Logiciel de facturation, banque professionnelle, abonnements divers : 20 à 50 € par mois, soit environ 240 € à 600 € par an ;
Formation continue : variable, mais un budget réaliste se situe entre 500 et 2 000 € par an pour rester compétitif (le CPF peut prendre une partie en charge selon les cas).
IV- Le risque de requalification du contrat de prestation de services
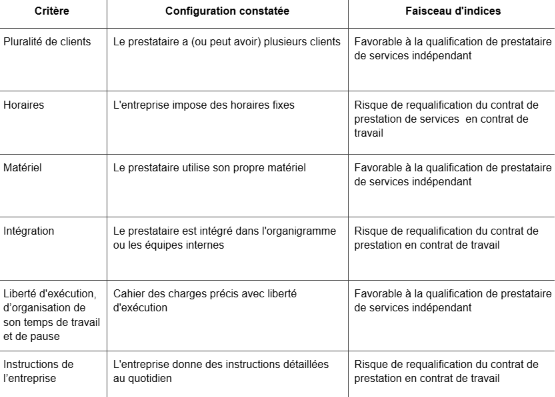
C'est le risque numéro un. Si la relation entre le prestataire et son client ressemble à un contrat de travail (horaires imposés, fourniture d'une prestation personnelle et exclusive, intégration dans une équipe en interne, instructions détaillées et surveillance étroite du client), un juge peut requalifier le contrat de prestation en contrat de travail. Les conséquences sont lourdes pour l'entreprise : rappels de salaires, indemnités de licenciement, cotisations sociales rétroactives. Cette requalification peut être demandée par l'administration sociale ou encore par le prestataire lui-même. En pratique, le risque juridique pèse plus sur l'entreprise utilisatrice que sur le prestataire.
Le danger pour l'entreprise est symétrique à celui du prestataire. Si la relation s'apparente, dans les faits, à du salariat déguisé, l'entreprise s'expose à :
des rappels de cotisations sociales sur plusieurs années ;
des indemnités de licenciement à verser au prestataire requalifié en salarié ;
des sanctions pénales en cas de travail dissimulé.
L'entreprise devra s'assurer qu'elle n'exerce pas sur le consultant indépendant les pouvoirs énoncés précédemment (le pouvoir de direction, de contrôle et de sanction). Si la réponse est affirmative, le contrat de prestation de services pourra être requalifié par les juges.
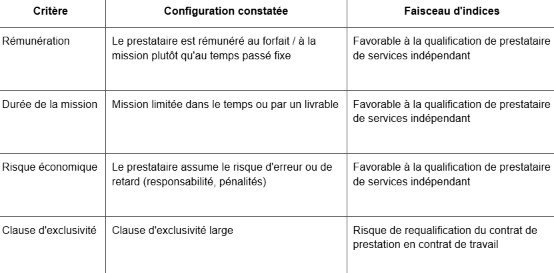
Avant d'opter pour un contrat de prestation de services, voici les critères examinés par les juges pour caractériser ou écarter la requalification, selon la méthode du faisceau d'indices :
Conclusion
Le contrat de prestation de services n'est ni une mauvaise ni une bonne idée : c'est un outil juridique pertinent dans certaines situations, dangereux dans d'autres. Pour l'entreprise, il offre flexibilité et agilité, mais expose à un risque de requalification dès lors que la relation reprend les conditions du salariat. La règle d'or : commander un résultat clairement défini à son prestataire, pas surveiller une personne. S'agissant du prestataire, il offre une autonomie réelle, mais à condition d'avoir intégré dans son tarif horaire (et dans sa stratégie) le coût de la couverture sociale, des obligations déclaratives, des frais de structure et des temps non facturables. Le bon contrat de prestation est celui qui correspond à une réalité économique d'indépendance.
Cet article a une vocation pédagogique et ne constitue pas une consultation juridique individualisée. Pour toute situation concrète, n'hésitez pas à consulter un professionnel.
Les ressources disponibles pour naviguer sereinement dans le monde de la prestation de services
Tout savoir sur l’auto-entreprise (officiellement micro-entreprise depuis 2016) : https://www.autoentrepreneur.urssaf.fr/
Des Webinars disponibles avec l’équipe de L-expert-Comptable.com
Le cabinet qui m'a accompagnée en Côte d'Ivoire : M. Gaoussou Bakayoko
Pour le volet juridique du contrat de prestation : Maître Antoinette Assi
Partagez vos expériences et réflexions, je serai ravie d’en discuter.
Commentaires
Chargement…
Laisser un commentaire

Fatou Ouologuem
Consultante RH · Abidjan, Côte d'Ivoire
Rejoins Le Pouls RH
Avec une édition publiée le 1er de chaque mois
En vous inscrivant, vous acceptez notre politique de confidentialité. Désabonnement en 1 clic.